医療費控除ってどんな制度?基本から解説
医療費控除について詳しく見ていく前に、まずは税金の基本的な仕組みについて確認しておきましょう。
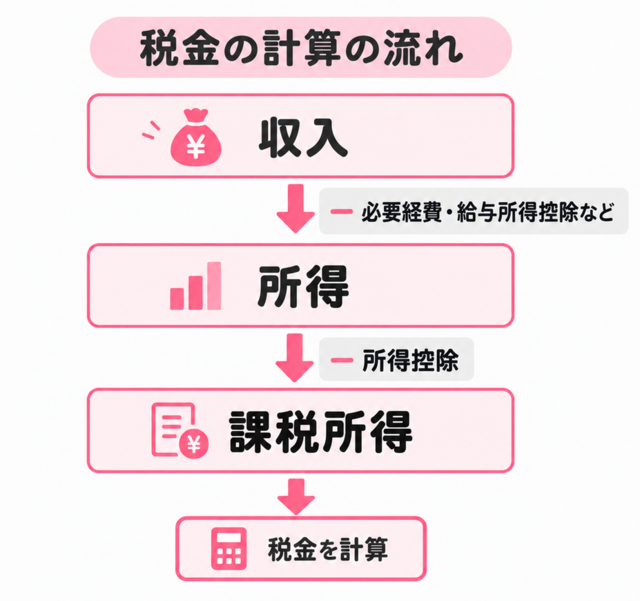
私たちが納める所得税や住民税は、「課税所得」などをもとに計算されます。
課税所得は、「収入」から必要経費や給与所得控除などを差し引いて求めた「所得」から、さらに「所得控除」を差し引いたものです。
計算の流れを式で表すと、次のようになります。
■「収入」-「必要経費・給与所得控除など」=「所得」
■「所得」-「所得控除」=「課税所得」
所得控除とは?
所得控除とは、一定の要件を満たす場合に、所得から条件に応じた金額を差し引ける仕組みです。所得控除によって課税所得が小さくなると、税金を計算するもとになる金額も小さくなるため、税金の負担を軽くできます。
所得控除には、家族を養っている人が利用できる「扶養控除」などさまざまな種類があり、今回紹介する「医療費控除」もその一つです。
医療費控除ってどんなもの?
医療費控除は、1年間(1月1日〜12月31日)に自分や家族のために支払った医療費が一定額を超えたとき、所得税・住民税の負担が軽くなる制度です。
※総所得金額等が200万円未満の人は「総所得金額等の5%」を超えたとき
制度を利用するためには、医療費を支払った翌年に確定申告が必要です。
申告すると医療費控除を反映して税金が計算され、所得税が戻ってきたり、翌年の住民税が安くなったりします。
医療費控除額はどう決まる?
医療費控除額は、次の式で計算します。
「1年間に支払った医療費の合計」-「保険金などで補てんされた金額」-「10万円または総所得金額等の5%のいずれか少ない額」 =医療費控除額(上限200万円)
計算にあたって、2つのポイントがあります。
①保険金などで補てんされた金額は差し引く
保険金や高額療養費などを受け取った場合は、その給付の対象となった医療費から補てん額を差し引き、さらに10万円または総所得金額等の5%のいずれか少ない額を差し引きます。
「支払ったお金」と「もらったお金」は別々に正しく記録しておきましょう。
医療費から補てん額を差し引いた金額が、10万円または総所得金額等の5%のいずれか少ない基準額を超えなければ、医療費控除額は生じません.
②家族の医療費を合算できる
1年間に支払った医療費は、生計を共にする家族全員の医療費を合算して計算できます。
一人ひとりの医療費はそれほど多くなくても、家族分を合算すると対象になることもあるので、家族の医療費はまとめて記録しておきましょう。
「控除額」=「戻ってくる金額」ではない
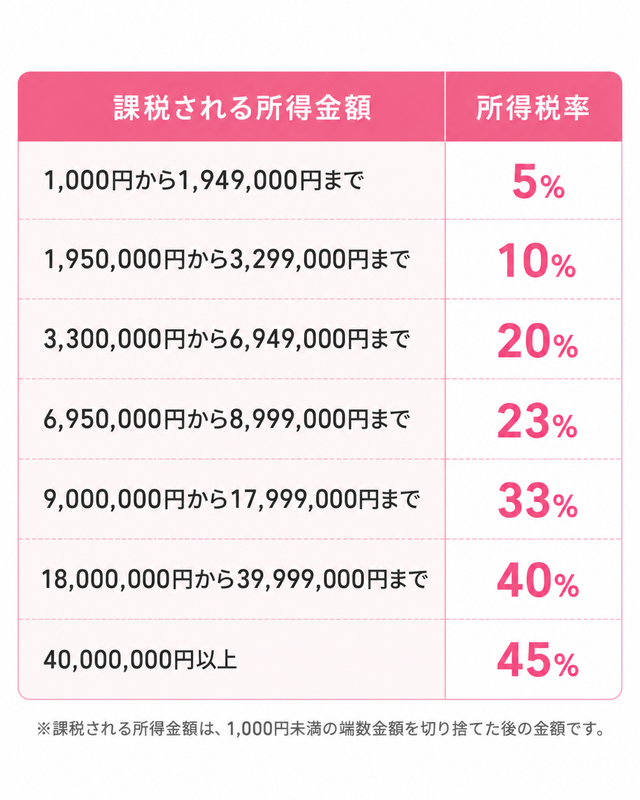
ここで押さえておきたいのが、「医療費控除額」と「実際に戻ってくる還付金」は別物だということです。10万円を超えた分がそのまま口座に振り込まれる、という意味ではありません。
還付金は、次の式で計算します。
医療費控除額 × 所得税率 = 還付金の目安
所得税率とは、所得(課税所得)の金額に応じて決まる税率のこと(別表参照)で、所得が多い人ほど税率も高くなる仕組みになっています。
たとえば、
・家族で支払った医療費:25万円
・保険金で補てんされた金額:5万円
・課税所得:300万円(所得税率10%)
この場合、
医療費控除額:25万円-5万円-10万円=10万円
還付金の目安:10万円×10%=1万円
となります。控除額は10万円でも、実際に戻ってくる所得税の目安は1万円です。
医療費控除額が同じでも、所得税率によって戻ってくる金額は人によって異なります。
還付金をシミュレーションできるWebサイトもあるので、実際にどのくらい戻ってくるのか知りたい場合は、利用してみるといいですね。
この記事に関連するリンクはこちら
医療費控除の対象となるもの、ならないもの
通院費・市販薬も医療費控除の対象に
子どもが病気やけがをすると、診療費だけでなく、薬代や通院のための交通費など、さまざまな費用がかかります。こうした費用の中にも、医療費控除の対象になるものがあります。
子育て世帯で医療費控除の対象になりやすい、一般的な費用の例をご紹介します。
医療費控除の対象となるもの
・病気やけがの治療で病院に支払った診療費・治療費・入院した場合の入院費、入院中の食事代(病院が提供するもの)
・治療のために処方された医薬品の費用
・風邪薬や整腸剤など、治療を目的として購入した市販薬
・通院にかかる電車・バスなどの公共交通機関の交通費(子どもの通院に付き添う保護者分を含む)
・公共交通機関の利用が難しい場合のタクシー代(緊急時など)
・歯科の一般的な治療費(ムシ歯治療など)
一方で、以下のような費用は対象外になるのが一般的です。
対象とならないもの
・健康診断や予防接種など、病気の予防を目的とした費用(治療に至った場合は別)・サプリメントや健康増進を目的とした市販品の購入費
・自家用車で通院した場合のガソリン代・駐車場代
・美容目的の処置
対象になるかどうかを判断するときの目安は、
・治療や療養のための費用か
・診療や治療を受けるために直接必要な費用か
という点です。
判断に迷う支払いがあった場合は、領収書などを保管し、何のために支払ったのかをメモしておくと、申告するときに整理しやすくなります。
歯列矯正や治療用メガネも対象に
子どもの成長や発達にともなって必要になる治療の中にも、医療費控除の対象になるものがあります。代表的なものとして、歯科治療や歯列矯正、弱視などの治療用メガネがあります。
歯列矯正
子どもの歯列矯正は、治療の目的によって医療費控除の対象になることがあります。たとえば、発育段階にある子どもの成長を阻害しないようにするために行う不正咬合の歯列矯正など、年齢や矯正の目的からみて必要と認められる場合は、医療費控除の対象になります。
一方、見た目を整えることを目的とした歯列矯正は対象になりません。
弱視などの治療用メガネ
日常生活で使用する一般的なメガネの購入費は、原則として医療費控除の対象になりません。一方、視機能が未発達な子どもの視力の発育を促すため、医師の指示で使用する治療用メガネは、医療費控除の対象になる場合があります。
確定申告はどうやるの?
医療費控除を受けるには、確定申告が必要です。会社員で年末調整をしている人も、医療費控除は別途申告する必要があるので注意しましょう。大まかな流れは次の通りです。
【1】1年間にかかった医療費を確認する
1年間(1月1日〜12月31日)に支払った家族の医療費を確認します。加入している健康保険(健康保険組合や国民健康保険など)から届く「医療費のお知らせ」(医療費通知)や領収書、通院にかかった交通費の記録などを用意しましょう。
【2】「医療費控除の明細書」を作成する
医療を受けた人の氏名や医療機関名、支払った医療費、保険金などで補てんされた金額などをまとめ、「医療費控除の明細書」を作成します。
明細書は国税庁のWebサイトからダウンロードできるほか、「確定申告書等作成コーナー」で画面の案内に沿って入力しながら作成することもできます。
【3】確定申告書を作成する
源泉徴収票などをもとに、収入や所得税額など必要な情報を入力して確定申告書を作成します。国税庁の「確定申告書等作成コーナー」を利用して作成することもできます。
【4】確定申告書を提出する
作成した確定申告書は、e-Tax(オンライン)のほか、郵送や税務署への持参などで提出できます。マイナンバーカードがあれば、e-Taxを利用して自宅から申告することもできます。
【5】還付金の振り込みを待つ
還付までの期間は、書面で提出した場合はおおむね1〜1.5ヶ月程度が目安です。e-Taxで提出した還付申告は、3週間程度で処理されています。
なお、会社員などが医療費控除によって所得税の還付を受ける「還付申告」は、医療費を支払った年の翌年1月1日から5年間行うことができます。通常の確定申告期間を待つ必要はありません。
子育て中は何かと忙しく、すぐに申告できないこともあるでしょう。還付申告は5年間行うことができるので、時間に余裕ができてから手続きすることもできます。
マイナポータル連携なら入力の手間を減らせる
マイナンバーカードを使ってマイナポータルと連携すると、医療費通知情報を取得し、確定申告書等作成コーナーに自動入力できます。家族分の医療費通知情報も、条件を満たせば取得して申告に利用できます。ただし、通院にかかった電車・バス代など、マイナポータルから取得できない医療費は自分で追加する必要があるので注意しましょう。
※本記事は、医療費控除について一般的な情報を紹介するものです。個別の状況によって取り扱いが異なる場合がありますので、詳しくは税務署や税理士にご確認ください。
この記事に関連するリンクはこちら
まとめ
子どもの医療費は助成制度があるため、「医療費控除は関係ない」と思いがちです。しかし、歯列矯正や治療用メガネ、通院の交通費などが対象になることもあります。
子どもの医療費がかさんだ年は、家族分も合わせて確認してみましょう。
(監修:1級ファイナンシャル・プランニング技能士 中野宏紀 )
・表示価格は、改正前の消費税率で掲載されている場合があります。ご了承ください。


